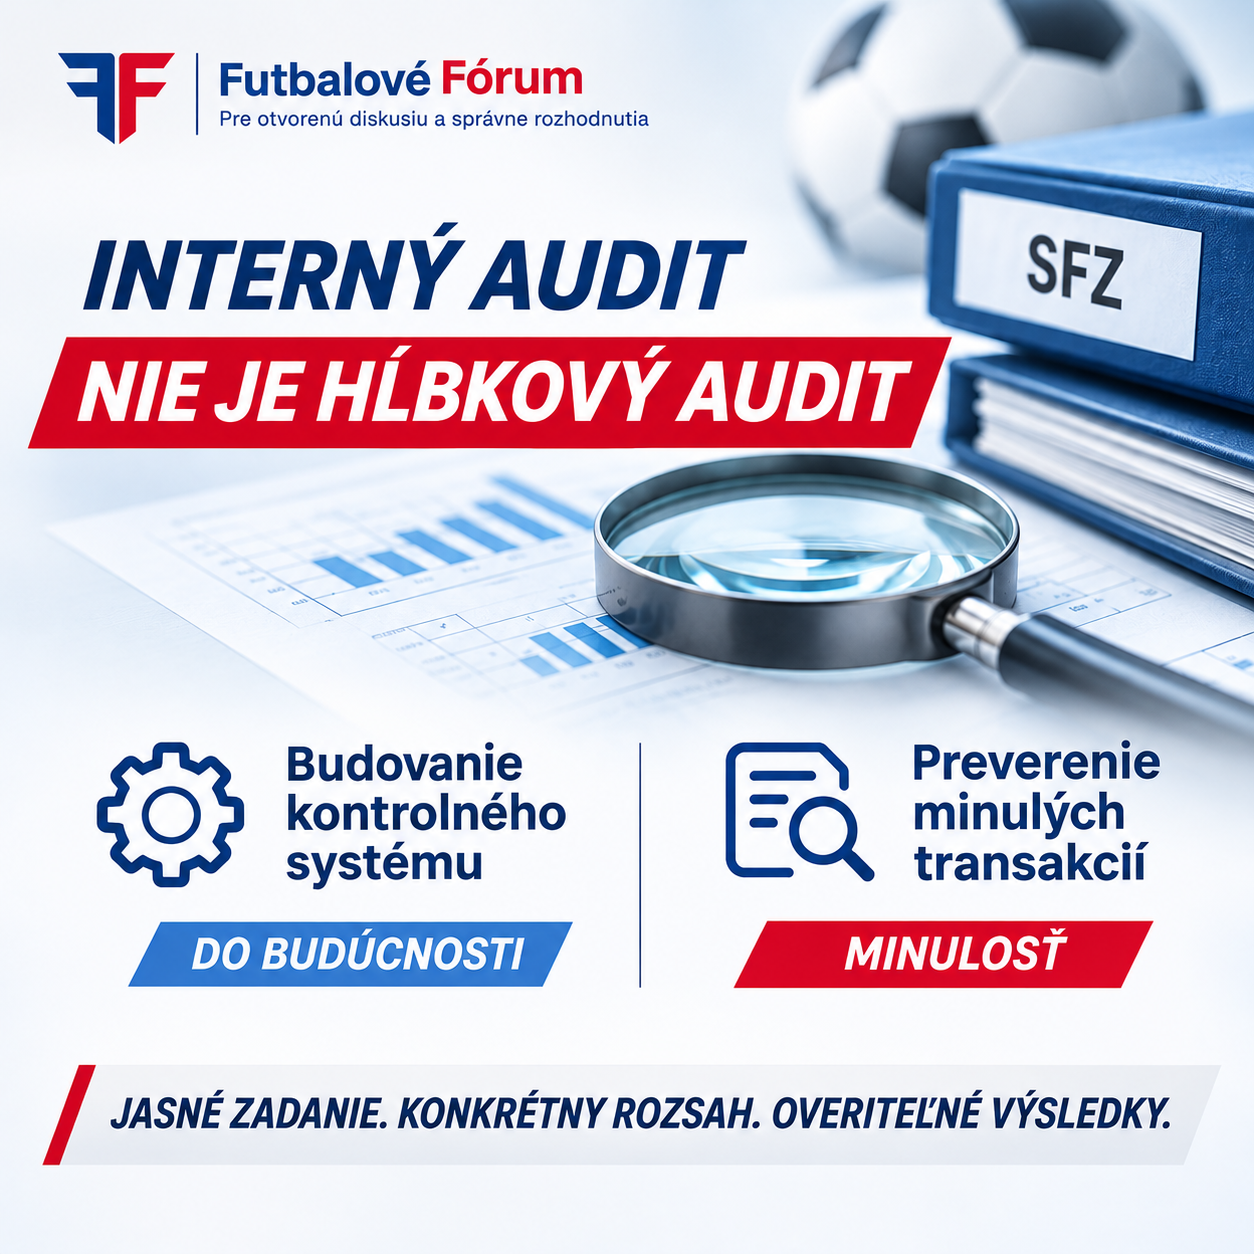
Slovenský futbalový zväz oznámil spoluprácu so Slovenským inštitútom interných audítorov. Podľa zverejneného oznámenia na stránke SFZ má viesť k vybudovaniu nezávislého interného auditu vo zväze a jeho dcérskych spoločnostiach a k zlepšeniu riadiacich a kontrolných mechanizmov. Je to potrebný krok. Jeho význam však treba pomenovať presne: budovanie systému interného auditu samo osebe neznamená, že bolo objednané alebo vykonané hĺbkové preverenie doterajšieho hospodárenia.
Práve tento rozdiel považujem za podstatnejší než diskusiu o názve, postavení alebo reputácii vybraného partnera. Aj odborne kvalitný tím môže vykonať prácu, ktorá neprinesie odpovede na otázky verejnosti, ak ich zadanie vôbec neobsahuje.
Rozhoduje zadanie a rozsah práce
Interný audit pomáha organizácii zlepšovať riadenie, zvládať riziká a chrániť jej hodnotu. Môže skúmať nastavenie schvaľovacích právomocí, účinnosť kontrol aj konkrétne finančné operácie. Do jeho práce patrí aj zohľadňovanie rizika podvodu. Nemožno ho preto redukovať na formálnu kontrolu smerníc alebo procesov. (theiia.org, theiia.org)
Z toho však nevyplýva, že každá spolupráca označená ako interný audit zahŕňa rekonštrukciu peňažných tokov, preverenie skutočného dodania fakturovaných služieb alebo skúmanie väzieb medzi príjemcami platieb a osobami, ktoré o nich rozhodovali.
Rovnako ani výraz „hĺbkový audit“ nie je dostatočne presným zadaním. Treba uviesť, ktoré transakcie, spoločnosti a obdobia sa preskúmajú, aké otázky má tím zodpovedať a aké dôkazy na to potrebuje.
Ak existujú konkrétne podozrenia, zadanie musí umožniť preveriť konkrétne skutkové okolnosti. Pri podozrení na fiktívne služby napríklad nestačí zistiť, či faktúru schválila oprávnená osoba. Potrebujeme zistiť, či bola služba skutočne dodaná, čo organizácia dostala za zaplatené peniaze a komu platba napokon priniesla prospech.
Takéto preverovanie môže vyžadovať forenzné postupy a osobitné odborné kapacity. Zapojenie interného auditu je možné, ale musí zodpovedať jeho mandátu, kompetenciám a zabezpečenej objektivite. Samotné označenie tímu tieto podmienky nenahrádza.
Zlepšenie systému a preverenie minulosti sú dve samostatné úlohy
SFZ potrebuje funkčné pravidlá do budúcnosti. Ak však majú byť objasnené aj otázky týkajúce sa minulého hospodárenia, musí byť táto úloha výslovne súčasťou zadania.
Nastavenie lepšieho schvaľovania platieb nevysvetlí, prečo odišla konkrétna platba v minulosti. Nová smernica nepreukáže, či sa fakturované plnenie uskutočnilo. Vytvorenie útvaru interného auditu neposkytuje samo osebe záver o správnosti skorších rozhodnutí vedenia.
Obe úlohy sa môžu dopĺňať a prebiehať súbežne. Každá však potrebuje vlastný cieľ, rozsah, zodpovednosť a výstup. Bez tohto rozlíšenia vzniká riziko, že verejnosť bude od projektu očakávať odpovede, ktoré jeho realizátori ani nemajú za úlohu hľadať.
Zo zverejneného oznámenia SFZ vyplýva zámer vybudovať funkciu interného auditu. Samotné oznámenie neposkytuje dostatočný podklad na záver, že súčasťou spolupráce bude aj forenzné preverenie konkrétnych transakcií alebo podozrení. To musí SFZ vysvetliť osobitne. (futbalsfz.sk)
Na čo má SFZ odpovedať
Za rozhodujúce považujem tieto otázky:
- Zahŕňa spolupráca iba budovanie interného auditu, alebo aj preverenie doterajšieho hospodárenia?
- Ktorých spoločností, období a transakcií sa preverenie dotkne?
- Budú konkrétne podozrenia predmetom samostatného forenzného preverenia?
- Kto bude prácu vykonávať a aké má skúsenosti s porovnateľným zadaním?
- Bude mať tím prístup k potrebným účtovným, bankovým a zmluvným podkladom vrátane dôkazov o skutočnom plnení?
- Komu predloží výsledky, najmä ak sa zistenia budú týkať členov vedenia?
- Ako sa oznámia obmedzenia preverenia a kto zabezpečí následnú nápravu?
Otázky kvalifikácie, referencií a nezávislosti partnera majú svoje miesto. Ich posúdenie však musí vychádzať z konkrétnej úlohy. Iné skúsenosti potrebuje tím, ktorý pomáha vytvoriť interný audit, a iné tím, ktorý má rekonštruovať sporné transakcie a preverovať podozrenia na zneužitie peňazí.
Závery musia zostať v hraniciach vykonanej práce
Ak tím posúdi nastavenie kontrolných procesov, jeho závery sa musia týkať týchto procesov. Ak preverí vybrané transakcie, musí uviesť, podľa čoho ich vybral a aké obmedzenia mala jeho práca. Ak konkrétne podozrenie nebolo predmetom preverenia, nemožno výsledok projektu prezentovať ako jeho vyvrátenie.
To chráni verejnosť aj samotných audítorov. Od ich práce možno očakávať iba také uistenie, ktoré dokážu podložiť vykonanými postupmi a získanými dôkazmi.
Interný audit má pre SFZ hodnotu, ak pomôže obmedziť finančné straty, včas pomenovať riziká a presadiť účinné opatrenia. Jeho zavedenie však nemôže slúžiť ako všeobecné potvrdenie, že doterajšie hospodárenie bolo v poriadku.
Od SFZ preto očakávam jasné rozlíšenie medzi budovaním kontrolného systému a preverovaním minulých transakcií. Dôveru prinesie zrozumiteľné zadanie, nezávislá odborná práca a doložené výsledky. Podpis memoranda je iba začiatok.
Ing. Oldřich Kovář, FCCA, CIA
Lektor interného auditu na Ekonomickej univerzite v Bratislave, kontrolór Slovenskej kanoistiky a Slovenského lukostreleckého zväzu
Informácie o SKIIA
Pri hodnotení SKIIA (Slovenský inštitút interného auditu) je potrebné oddeliť formálnu medzinárodnú značku od reality jej fungovania na slovenskom trhu.
1. Počet členov: Malé združenie
- Reálny stav: SKIIA dlhodobo združuje približne 100 až 150 individuálnych členov a úzky okruh kolektívnych/korporátnych členov (zväčša niekoľko komerčných bánk, audítorských firiem z „veľkej štvorky“ a vybraných štátnych inštitúcií).
- Porovnanie s okolím:
- Český inštitút (ČIIA) má stabilne cez 1 000 členov a disponuje profesionálnym aparátom.
- Slovenská komora audítorov (SKAU) eviduje stovky licencovaných štatutárnych audítorov a audítorských spoločností, kde je členstvo povinné zo zákona.
- Dôsledok nízkeho počtu: SKIIA zápasí s obmedzeným rozpočtom. Funguje prakticky na báze dobrovoľníckej práce členov správnej rady (prezídia) a externej administratívnej výpomoci, čo limituje jej schopnosť tvoriť vlastnú metodiku či organizovať rozsiahlejšie vzdelávacie programy.
2. Referencie: Zvučné mená, no obmedzený zásah
Referencie SKIIA možno rozdeliť do dvoch svetov:
- Súkromný korporátny a finančný sektor (Pozitívna referencia):
- V bankovníctve (VÚB, SLSP, Tatra banka), poisťovníctve a telekomunikáciách má SKIIA dobré meno predovšetkým ako lokálny most k štandardom IIA.
- Jej konferencie a workshopy slúžia ako platforma na výmenu praktických skúseností v oblasti riadenia rizík, compliance a interných kontrolných systémov.
- Verejná správa, samospráva a tretí sektor (Slabá referencia):
- Vo verejnom sektore má SKIIA minimálny vplyv. Interný audit v štátnej správe sa riadi zákonom o finančnej kontrole (gestorom je Ministerstvo financií SR), nie metodikou SKIIA.
- V prostredí občianskych združení, športových zväzov či samospráv SKIIA prakticky neexistuje a nemá žiadne referenčné forenzné audity ani zásahy pri odhaľovaní netransparentného hospodárenia.
3. Transparentnosť: Uzavretý klub s minimom verejných dát
Transparentnosť SKIIA patrí k jej najslabším stránkam, najmä ak sa na ňu pozeráme optikou inštitúcie, ktorá má presadzovať etiku, integritu a kontrolné mechanizmy:
- Právna forma ako štít:
Keďže ide o občianske združenie (a nie verejnoprávnu komoru) SKIIA:- Nepodlieha infozákonu (zákon č. 211/2000 Z. z.).
- Nemá zákonnú povinnosť zverejňovať zmluvy, faktúry ani detailné hospodárenie.
- Neúplné zverejňovanie výkazov: V Registri účtovných závierok zverejňuje len základné zákonné minimum pre neziskové účtovné jednotky (často iba agregované výkazy bez podrobných poznámok či analytických správ o hospodárení).
- Zoznam členov a etické konania:
- Verejný register certifikovaných audítorov s aktívnou licenciou a históriou disciplinárnych previnení (aký vedie SKAU alebo UDVA) pri SKIIA neexistuje.
- Združenie verejne nekomunikuje žiadne etické konania, riešenie konfliktov záujmov svojich členov ani prípady porušenia kódexu správania.
- Mlčanie k verejným kauzám: Hoci podstatou audítorskej profesie je ochrana hodnoty organizácie a odhaľovanie nekalých praktík, SKIIA sa k veľkým kauzám zlyhania kontrolných mechanizmov na Slovensku verejne nevyjadruje, aby neohrozila komerčné či vzťahové väzby svojich členov a partnerov.
Záverečné zhrnutie
| Oblasť | Hodnotenie | Kľúčový záver |
| Členská základňa | Slabá | Malé združenie (100 – 150 členov), ktoré trpí odlivom záujemcov do Prahy a Viedne. |
| Referencie | Priemerné / Špecifické | Silné v korporátnom bankovom compliance; nulové pri riešení systémových káuz či vo verejnom sektore. |
| Transparentnosť | Podpriemerná | Funguje ako uzavretý súkromný spolok; minimálne verejné vykazovanie a nulový externý dohľad. |
Ak hľadáme garanta transparentnosti, nezávislosti a autoritatívneho prešetrenia podozrení, SKIIA takouto inštitúciou nie je.
Nemá na to legislatívny mandát, personálnu kapacitu a jej vlastná miera otvorenosti voči verejnosti je len na úrovni bežného záujmového združenia.
